O Simples Nacional diante do novo cenário tributário – Simplificando o entendimento para os pequenos empresários do Brasil
O país que cabe numa guia
Três em cada quatro empresas ativas no Brasil pagam seus tributos numa única guia mensal.
São 20,9 milhões de negócios optantes pelo Simples Nacional, num universo de 27,99 milhões de empresas ativas. Ou seja, mais de 76% das empresas ativas do país, optam pelo regime simplificado.
Pense na costureira que abriu um MEI para vender pela internet. No motorista que comprou um caminhão e agora faz frete entre estados. No contador recém-formado que montou o próprio escritório. No dono da loja de roupas do bairro. Todos eles vivem, tributariamente, dentro de uma mesma lógica: uma alíquota sobre o faturamento, um boleto, e pouca conversa com o Fisco.
Essa simplicidade foi uma conquista. Por quase duas décadas, ela permitiu que milhões de brasileiros saíssem da informalidade sem precisar entender o labirinto de ICMS, ISS, PIS, Cofins e IPI que atormenta as empresas maiores. Inclusive, essa condição, importante mencionar, está prevista na nossa constituição Federal, eis, que, ela garante às pequenas e médias empresas do país a possibilidade de estarem inseridas na economia de maneira igualitária quando falamos de competição comercial.
A Reforma Tributária não acaba com o Simples. Mas muda o mundo ao redor dele. E quando o mundo ao redor muda, quem está dentro também precisa se mexer.
Este capítulo tem uma pergunta central: o que acontece com o pequeno empresário brasileiro quando o país inteiro passa a pensar em crédito? Para responder, começamos pelos números. Depois explicamos, sem juridiquês, o que a reforma muda. E terminamos com as decisões que cada empresário precisa tomar para atravessar essa transição.
Retrato de 2026: quem é o Simples
O Simples Nacional cresce mais rápido que a própria economia formal. Entre 2025 e 2026, as empresas ativas aumentaram 5,4%; as optantes, 8,7%. Foram 1,67 milhão de novos negócios no regime, que passou de 72,5% para 74,7% do total. No mesmo período, as empresas fora do Simples recuaram 3%.
Quatro traços definem esse universo:
- É pequeno de verdade. 56,8% das optantes são MEI e 35,8% são microempresas. Juntas, somam 92,6% do regime. As médias praticamente não existem ali (0,08%).
- É serviço. 65% das optantes atuam em Serviços, e o setor cresceu 11,5% em um ano — mais de quatro vezes o ritmo do Comércio (+2,8%). Indústria (6,5%) e Agronegócio (2,2%) são marginais.
- É jovem. 62,1% das empresas têm menos de 5 anos de vida. Apenas 16,8% passaram dos 10 anos. Uma em cada seis abriu há menos de um ano.
- É concentrado. O Sudeste reúne 51,1% das optantes. Só a cidade de São Paulo tem 2 milhões, quase 10% do país. O Nordeste, com 15,7%, cresceu menos que a média (+5,8%).
Há um dado que merece atenção especial. Enquanto as microempresas cresceram 13,5%, as pequenas empresas encolheram 3,9% — 63.121 a menos. São justamente as maiores dentro do regime, as que faturam até R$ 4,8 milhões por ano e mais vendem para outras empresas. O estudo sugere uma possível migração para outros regimes. Guarde esse número: ele vai reaparecer quando falarmos de crédito.
Outro movimento revela o que vem por aí. As sociedades limitadas cresceram 13,8%, o dobro do empresário individual. O transporte interestadual de cargas subiu 25% e entrou no Top 10 de atividades, enquanto os restaurantes saíram. O Simples está ficando mais estruturado, mais B2B e mais conectado a cadeias produtivas. É exatamente nesse ponto que a Reforma Tributária vai tocar.
O que a reforma muda, em linguagem simples
A reforma troca cinco tributos sobre o consumo por dois, e muda a lógica de quem paga o quê. Sai a confusão de PIS, Cofins, IPI, ICMS e ISS. Entram a CBS, federal, e o IBS, de estados e municípios. Ao lado deles, um Imposto Seletivo sobre produtos prejudiciais à saúde e ao meio ambiente. A base está na Emenda Constitucional 132/2023 e na Lei Complementar 214/2025.
A ideia central cabe numa frase: cada empresa paga imposto apenas sobre o valor que acrescentou. É o que os especialistas chamam de não cumulatividade plena.
Funciona assim. Uma padaria compra farinha por R$ 100, com R$ 30 de imposto embutido. Vende o pão por R$ 200, com R$ 60 de imposto. Ela não recolhe os R$ 60: desconta os R$ 30 que já vieram na farinha e paga só a diferença. Esse desconto se chama crédito. (Os números usam a alíquota estimada de cerca de 30%, explicada a seguir.)
E quanto será esse imposto? Em outubro de 2026, o Tribunal de Contas da União propôs 11,3% para a CBS a partir de 2027. Somada à estimativa de cerca de 18,7% para o IBS, feita pelo Comitê Gestor, a carga total sobre o consumo chega perto de 30%. A palavra final é do Senado, que deve fixar a alíquota por resolução até 15 de dezembro de 2026. Na minha leitura, o número ainda pode subir e se aproximar de 32%, à medida que regimes favorecidos, créditos presumidos e exceções forem sendo compensados na conta. Para comparar: quando a reforma foi aprovada, a referência de mercado era 26,5% — valor que a própria LC 214/2025 tratou como teto, obrigando o governo a propor ajustes se for ultrapassado.
No sistema antigo, esse crédito existia, mas era cheio de exceções, restrições e disputas judiciais. No novo, ele passa a ser a regra. E quando o crédito vira regra, ele vira também critério de compra.
A mudança não acontece de uma vez. Em 2026, o país viveu um ano de teste: CBS de 0,9% e IBS de 0,1% aparecem nas notas fiscais, mas as empresas do Simples estão dispensadas dessas alíquotas, desde que tivessem cumprido as novas obrigações de nota fiscal (LC 214/2025, art. 348). Em 2027, a CBS entra para valer e PIS e Cofins deixam de existir. Entre 2029 e 2032, ICMS e ISS vão sendo reduzidos ano a ano enquanto o IBS sobe. Em 2033, o modelo antigo desaparece.
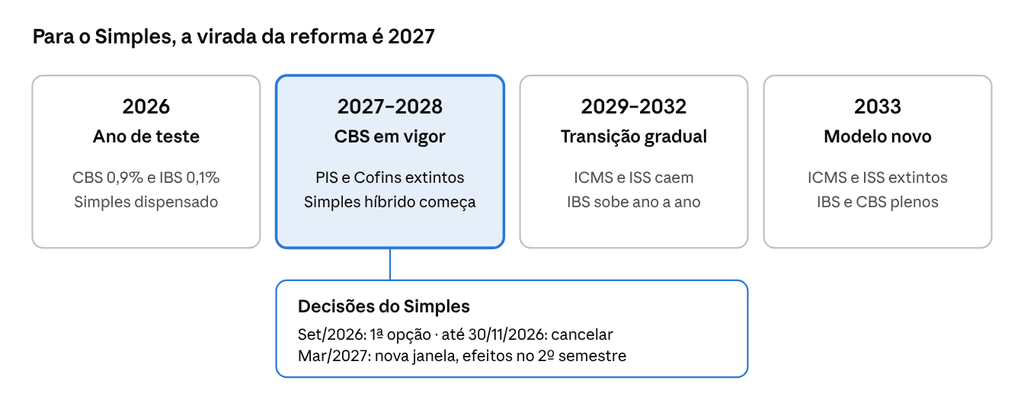
transição da reforma do consumo · 4 fases, fora de escala
Para o Simples, a virada real é 2027. E a decisão sobre 2027 já precisou ser tomada em setembro de 2026.
A pergunta que vai mudar a negociação: “você dá crédito?”
O Simples continua existindo. O problema não está dentro dele, mas na mesa de negociação com o cliente.
Quando uma empresa do Simples recolhe IBS e CBS dentro da guia única, o cliente só aproveita como crédito o valor efetivamente embutido naquela guia e destacado na nota. Como a carga do Simples é menor, o crédito também é. Já um fornecedor do regime regular transfere o crédito cheio.
Veja a cena pelo olhar do comprador. Uma indústria precisa contratar transporte. Duas transportadoras cobram o mesmo preço. Uma está no regime regular e entrega crédito integral. A outra está no Simples e entrega crédito pequeno. Para a indústria, a primeira sai mais barata — mesmo com o mesmo preço na proposta.
A conta que importa deixa de ser o preço. Passa a ser o preço menos o crédito.
Isso não afeta todos da mesma forma. Quem vende para o consumidor final — a manicure, a loja de bairro, o restaurante — não sente esse efeito: pessoa física não toma crédito. Mas quem vende para outras empresas sente, e muito.
Para isso, a lei criou uma saída. A partir de 2027, a empresa do Simples pode escolher recolher IBS e CBS fora da guia única, pelo regime regular, mantendo os demais tributos no Simples. O mercado apelidou isso de Simples híbrido. Assim, ela passa a transferir crédito integral ao cliente.
O preço dessa escolha é complexidade: apurar, escriturar e recolher IBS e CBS separadamente, como uma empresa maior. Em muitos casos, o custo operacional supera o ganho. Em outros, é a diferença entre manter ou perder o principal cliente.
O calendário já está correndo. A primeira janela para essa escolha foi de 1º a 30 de setembro de 2026, com efeitos de janeiro a junho de 2027. Quem não fez nada permanece no Simples tradicional. As opções podem ser canceladas até 30 de novembro de 2026, e haverá nova janela em março de 2027, valendo para o segundo semestre. O MEI fica fora dessa escolha.
Quem sente mais: lendo os números com as lentes da reforma
Quando cruzamos o retrato de 2026 com a lógica do crédito, o mapa de exposição fica claro. O que define o impacto não é o tamanho da empresa. É para quem ela vende.
| Perfil | Peso no Simples | Para quem vende | Exposição ao tema do crédito |
|---|---|---|---|
| MEI | 56,8% das optantes | Em geral, consumidor final | Baixa — e não pode optar pelo híbrido |
| Comércio varejista | 25,9% das optantes (todo o Comércio) | Consumidor final | Baixa no varejo; alta no atacado e na distribuição |
| Serviços a empresas | Parte relevante dos 65% em Serviços | Outras empresas | Alta |
| Transporte de carga | +25% em um ano, já no Top 10 | Indústria e comércio | Alta |
| Indústria | 6,5% das optantes | Revendedores e outras indústrias | Alta |
| Pequenas empresas (até R$ 4,8 mi) | 7,35% das optantes, em queda | Mix, com forte peso B2B | Muito alta |
Três leituras saem dessa tabela.
Primeira: a maior parte do Simples não precisa entrar em pânico. O MEI que corta cabelo, a loja de roupas que vende no balcão e o restaurante de bairro seguem com a mesma lógica de sempre. Para eles, a reforma é sobretudo uma questão de nota fiscal bem emitida e de acompanhar os preços dos fornecedores.
Segunda: o Simples que mais cresce é justamente o mais exposto. Serviços, sociedades limitadas e transporte de carga são os recortes que puxaram a expansão de 2026. São negócios que, em boa parte, vendem para outras empresas. O crescimento é uma boa notícia; a falta de preparação para 2027 pode transformá-lo em fragilidade.
Terceira: o encolhimento das pequenas empresas é um sinal. O recuo de 3,9% pode ter várias causas, e o próprio estudo trata a migração para outros regimes como hipótese. Mas ele aponta para um movimento que a reforma tende a acelerar: empresas que crescem e vendem para cadeias produtivas começam a perceber que o Simples, que antes era vantagem, pode virar obstáculo comercial.
Há ainda um ponto pouco discutido. Com 62% das optantes abaixo de 5 anos de vida, boa parte dos empresários do Simples nunca atravessou uma mudança tributária estrutural. Muitos não têm contador estratégico, apenas operacional. A reforma vai exigir dos dois uma conversa nova.
Decisões que atravessam o tempo: um roteiro para o empresário
A reforma não pede que o pequeno empresário vire tributarista. Pede que ele faça cinco perguntas, na ordem certa, antes que o cliente as faça por ele.
- Para quem eu vendo? Separe o faturamento entre consumidor final e empresas. Se mais da metade vai para empresas do regime regular, o tema do crédito é central para você. Se quase tudo vai para pessoa física, ele é secundário.
- Meus principais clientes já perguntaram? Converse com os cinco maiores. Pergunte como eles vão avaliar fornecedores a partir de 2027. Essa resposta vale mais que qualquer planilha.
- Quanto custa ficar e quanto custa sair? Simule três cenários: Simples tradicional, Simples híbrido e regime regular completo. Compare a carga tributária, o custo de apuração e o efeito no preço líquido para o cliente. Não decida por intuição.
- Minha nota fiscal está pronta? Mesmo dispensado das alíquotas de teste em 2026, o optante precisa emitir documentos no novo padrão. A dispensa depende disso. Sem nota correta, não há crédito para o cliente nem tranquilidade com o Fisco.
- Meus contratos e preços sobrevivem à transição? Contratos longos, assinados hoje, vão atravessar 2027 e 2029. Inclua cláusulas de reequilíbrio tributário e revise a formação de preço.
O calendário ajuda a organizar essas respostas:
- ☐ Até 30 de novembro de 2026: revisar a escolha feita (ou não feita) em setembro. Ainda dá para cancelar a opção.
- ☐ Dezembro de 2026 a fevereiro de 2027: mapear clientes, simular cenários e ajustar sistemas de nota fiscal.
- ☐ Março de 2027: nova janela para optar pelo híbrido, com efeitos no segundo semestre.
- ☐ 2029 em diante: reavaliar a cada ano, conforme ICMS e ISS dão lugar ao IBS.
Um ponto vale para todos: essa não é uma decisão única. A opção é semestral. A empresa pode testar, medir e corrigir a rota. O erro não está em escolher o caminho errado; está em não escolher e deixar que o mercado decida.
Simples por fora, estratégico por dentro
O Simples Nacional nasceu para tirar o pequeno empresário da informalidade. Cumpriu essa missão: hoje abriga 20,9 milhões de empresas, três em cada quatro do país.
A Reforma Tributária não desfaz essa conquista. Ela muda a pergunta. Antes, bastava saber quanto se pagava. Agora, é preciso saber também quanto se transfere — em crédito — para quem compra.
Para a maioria, a vida seguirá parecida. Para uma parcela crescente — serviços a empresas, transportadoras, pequenas indústrias, as empresas que estão deixando de ser micro — 2027 será um ano de escolha. E escolha tributária, no novo sistema, é escolha comercial.
O empresário que entender isso cedo terá vantagem sobre o concorrente que só vai perceber quando perder o primeiro contrato. Como em toda grande mudança, os números mostram a direção. Quem decide o destino é a qualidade das decisões tomadas no caminho.
Em síntese:
- O Simples continua, mas o critério de compra do mercado muda: o cliente passa a olhar o preço menos o crédito.
- Quem vende para consumidor final sente pouco; quem vende para empresas precisa decidir.
- O Simples híbrido é uma ferramenta, não uma obrigação. Vale para quem tem clientes que valorizam crédito e estrutura para apurar.
- A opção é semestral: dá para testar e ajustar, desde que com dados.
Fontes
- Estudo Simples Nacional 2026 (empresas ativas, matriz e filial; comparativo com 2025).
- Lei Complementar 214/2025, art. 348 — via Portal da Reforma Tributária.
- Prazos de opção para 2027 (Resoluções CGSN 186, 190 e 191/2026) — COAD, 02/09/2026.
- Proposta do TCU de 11,3% para a CBS e carga total próxima de 30% — Contabeis, 28/10/2026.
- Estimativa do IBS e teto de 26,5% (Resolução CGIBS 14/2026; LC 214/2025, art. 475, § 11) — Contmatic.
- Crédito do adquirente e Simples híbrido — Portal da Reforma Tributária.